Il n’y a pas qu’une seule façon d’être capitaliste
Le débat économique français oppose volontiers deux images. D’un côté, le modèle américain, présenté comme la seule route vers la prospérité. De l’autre, un État social qu’on accuse de peser sur la croissance. Entre les deux, une troisième famille de pays reste presque absente de la conversation, alors qu’elle a sorti des centaines de millions de personnes de la pauvreté. C’est celle du capitalisme d’État.
Je n’avais moi-même, jusqu’à récemment, qu’un seul exemple en tête, la Chine. Singapour m’a obligé à revoir cette image, et c’est ce parcours que je voudrais partager ici.
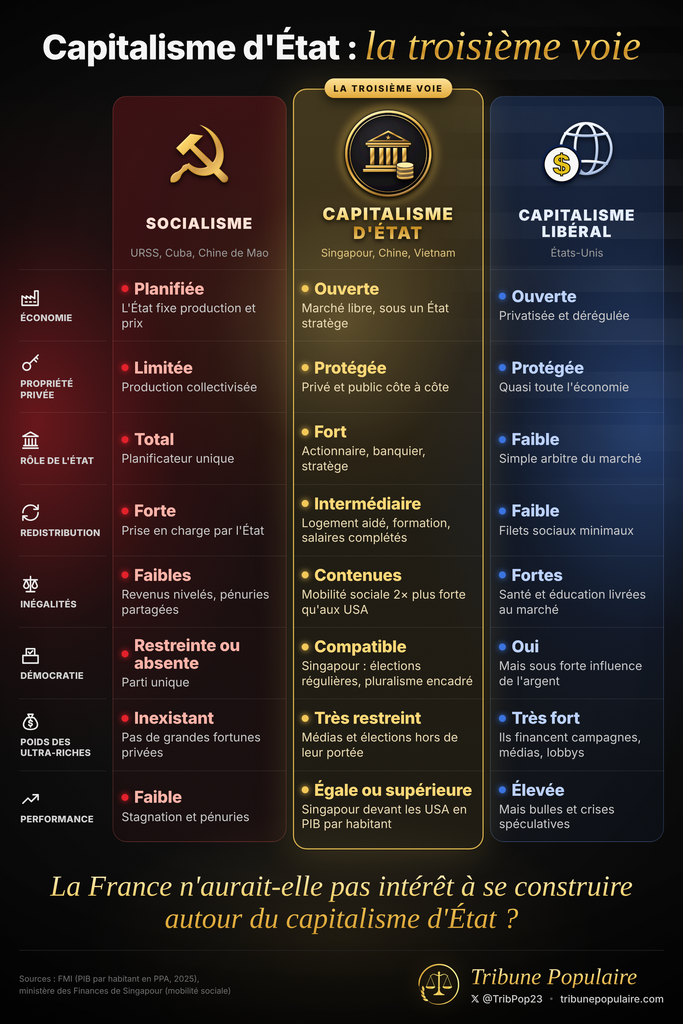
J’ai l’impression que, depuis une vingtaine d’années, le capitalisme d’État s’impose de plus en plus comme une alternative au capitalisme libéral. Il permet à l’État de conserver des principes forts : veiller à l’égalité des chances, ne pas mépriser les classes populaires, éviter les dérives spéculatives extrêmes observées aux États-Unis dans de nombreux domaines, comme la santé ou l’éducation. Et il n’y sacrifie pas l’efficacité, puisque de nombreux exemples montrent qu’il peut produire des performances économiques comparables, voire supérieures, à celles du capitalisme libéral.
Une définition simple
Le capitalisme d’État n’abolit ni le marché, ni la propriété privée, ni la concurrence. Il garde l’État dans le jeu, comme actionnaire, banquier et stratège. Le chercheur Joshua Kurlantzick, du Council on Foreign Relations, propose un critère concret. Un pays relève de cette catégorie quand son gouvernement détient une participation ou exerce une influence significative sur plus d’un tiers de ses cinq cents plus grandes entreprises. La Chine, le Vietnam, l’Inde, la Russie et Singapour passent ce seuil. La France et le Japon, pourtant interventionnistes, restent en dessous.
La famille est large. Elle réunit des démocraties comme le Brésil et l’Indonésie, des régimes autoritaires comme la Chine et le Vietnam, et des cas intermédiaires comme Singapour et la Malaisie. Contrairement à l’Union soviétique, ces États commercent avec le monde entier. Kurlantzick note que Singapour compte même parmi les plus ardents défenseurs du libre-échange en Asie.
Des sorties de pauvreté documentées
Entre 1978 et 2022, la Chine a connu une croissance réelle d’environ 9 % par an en moyenne, et près de 800 millions de personnes ont quitté la pauvreté selon l’économiste Satish Chandra Mishra, dans un document de travail de 2026. Son PIB par habitant, en parité de pouvoir d’achat (PPA), est passé d’environ 850 dollars en 1980 à plus de 21 000 en 2022. Le récit habituel parle d’ouverture au marché. Mishra y voit plutôt une construction. Le Parti a créé des marchés là où il n’en existait pas, il a gardé la main sur les secteurs stratégiques et il a réglé lui-même le rythme de l’intégration au monde.
Shenzhen illustre la méthode. Village de pêcheurs de 30 000 habitants en 1979, la ville dépasse 17 millions d’habitants en 2023. Les zones économiques spéciales servaient de laboratoires, parce qu’on pouvait y circonscrire les échecs et généraliser les succès. Les entreprises publiques, elles, détenaient 66 % des actifs du pays en 2012, un chiffre que l’organisme de supervision SASAC a lui-même reconnu.
Le Vietnam raconte une histoire voisine. Au milieu des années 1980, après dix ans de planification à la soviétique, l’inflation atteignait plusieurs centaines de pour cent par an. Les réformes du Doi Moi, lancées en 1986, ont rouvert la porte à l’initiative privée et à l’investissement étranger, tout en laissant le Parti communiste aux commandes. Depuis 1990, la croissance dépasse 6 % par an en moyenne. La pauvreté est passée de plus de 60 % à moins de 5 % de la population, et le PIB par habitant en PPA a grimpé d’environ 980 à 10 800 dollars. Le pays est devenu le troisième exportateur mondial de riz, et ses usines Samsung fabriquent à peu près 30 % des smartphones du groupe.
La crise asiatique de 1997 et 1998 a servi de test grandeur nature. La Chine, qui avait gardé son compte de capital largement fermé, a été épargnée. L’Indonésie, qui avait libéralisé vite sous la pression du consensus de Washington, a vu sa monnaie perdre plus de 80 % de sa valeur et son PIB reculer de plus de 13 % en 1998.
Singapour, ou le marché ouvert sous direction de l’État
Singapour brouille les catégories. Selon Richard Carney, la Banque mondiale le classait premier au monde pour la facilité de faire des affaires dès 2007, et le pays est passé du 42e rang mondial du PIB par habitant en 1965 au 5e en 2010. En 2025, son PIB par habitant en PPA se situe entre 150 000 et 165 000 dollars selon les sources, contre un peu moins de 90 000 aux États-Unis. La corruption y est parmi les plus faibles du monde. Carney le plaçait en tête du classement de Transparency International en 2011, à égalité avec le Danemark et la Nouvelle-Zélande.
Cette économie ouverte repose pourtant sur une présence de l’État que peu de pays libéraux accepteraient. Temasek, la holding détenue à 100 % par le ministère des Finances, gérait 518 milliards de dollars singapouriens au 31 mars 2026 (environ 400 milliards de dollars américains), soit le double d’il y a dix ans. Son rendement annuel atteint 7,1 % sur dix ans. Temasek n’exploite rien elle-même. Elle détient des participations dans plus de 200 sociétés liées au gouvernement, et ses parts représentaient environ un tiers de la capitalisation de la Bourse de Singapour en 2006. Ces entreprises sont gérées de façon commerciale. Carney observe même qu’elles ont professionnalisé leur direction et recruté des administrateurs indépendants plus vite que les groupes familiaux.
Le foncier suit la même logique. L’État possède l’essentiel des terrains, entre 80 et 90 % selon les estimations. Environ quatre résidents sur cinq vivent dans un logement du Housing and Development Board, et près de neuf sur dix en sont propriétaires, sur un bail de 99 ans. L’épargne retraite obligatoire du Central Provident Fund peut financer l’achat. Les appartements neufs coûtent bien moins cher que ceux du marché privé, les primo-accédants touchent des aides pouvant atteindre plusieurs dizaines de milliers de dollars, et après cinq ans d’occupation minimale une famille modeste peut revendre avec une plus-value pour monter vers un logement plus grand. Des quotas ethniques par immeuble évitent la formation de ghettos.
L’État tient aussi la monnaie. Le dollar de Singapour s’échangeait peu hors du pays, et la finance locale était séparée de la finance offshore. Ces restrictions ont ensuite été assouplies après la crise de 1997. Cette règle protège la monnaie, car les spéculateurs ne trouvent pas à l’étranger de quoi parier massivement contre elle. Le test a eu lieu en septembre 1985. Des investisseurs ont vendu la monnaie à découvert, c’est-à-dire en pariant sur sa baisse, et elle a perdu 5 % en quelques semaines. L’autorité monétaire a alors fait monter le taux d’intérêt au jour le jour au-dessus de 120 %. Les spéculateurs devaient emprunter des dollars de Singapour sur le marché local pour boucler leurs positions. Le coût de ces emprunts a explosé et l’attaque s’est arrêtée.
Des chances de départ plus égales qu’aux États-Unis
Le coefficient de Gini mesure les inégalités de revenus sur une échelle de 0 à 1. À 0, tout le monde gagne la même chose. À 1, une seule personne capte tout le revenu. Plus il est bas, plus la société est égalitaire. On le calcule avant ou après impôts et transferts, et la seconde version montre l’effet réel de la redistribution. Après impôts et transferts, le coefficient de Gini de Singapour est tombé à 0,379 en 2025, contre 0,437 en 2015, selon le ministère des Finances. Ce niveau reste supérieur à celui de la France, autour de 0,30, et proche de la fourchette américaine, entre 0,39 et 0,42. Singapour ne redistribue donc pas davantage que la France, et son intérêt se trouve dans la mobilité.
Le ministère des Finances estime la corrélation entre les revenus des pères et ceux de leurs fils entre 0,22 et 0,30, un niveau de mobilité élevé pour un pays riche. Les estimations américaines tournent plutôt autour de 0,4 à 0,5. Parmi les enfants nés dans les 20 % de familles les plus pauvres, environ 24 % y restent à l’âge adulte, contre près de 34 % aux États-Unis. Environ 14 % atteignent le cinquième supérieur, contre 7,5 % aux États-Unis. Un enfant de famille très modeste a donc à peu près deux fois plus de chances de rejoindre le haut de l’échelle qu’en Amérique.
Des politiques concrètes sous-tendent ces résultats. Le Workfare Income Supplement complète les bas salaires des travailleurs de 30 ans et plus. Il va de 2 450 dollars singapouriens par an entre 30 et 34 ans à 4 900 après 60 ans, dont 40 % versés en argent et 60 % sur le compte CPF du travailleur. Il s’adresse aux salaires mensuels d’environ 3 000 dollars au plus. Le SWDA (Skills and Workforce Development Agency) finance la formation tout au long de la vie. Chaque citoyen reçoit un crédit SkillsFuture de 500 dollars à 25 ans, puis 4 000 de plus à 40 ans, et les cours publics sont subventionnés jusqu’à 90 % après 40 ans. Le Progressive Wage Model lie les salaires planchers de certains métiers peu qualifiés à des montées en compétence. Pour les agents de nettoyage, le plancher est de 2 080 dollars par mois depuis juillet 2026, et Singapour n’a pas de salaire minimum universel. Des aides ciblées, comme ComCare, soutiennent les familles à bas revenu.
Comparer ces montants demande de la prudence, car les systèmes ne sont pas construits de la même façon. Au taux d’environ 0,77 dollar américain pour un dollar singapourien, le complément de salaire maximal de 4 900 dollars singapouriens vaut près de 3 800 dollars américains par an. Aux États-Unis, l’Earned Income Tax Credit, un crédit d’impôt pour les travailleurs modestes, atteint en 2026 au plus 664 dollars sans enfant, 4 427 avec un enfant, 7 316 avec deux et 8 231 avec trois ou plus. Singapour verse donc plus qu’un travailleur américain sans enfant ne peut espérer, mais moins qu’une famille américaine de deux enfants, puisque son aide dépend de l’âge et non de la composition du foyer. En France, la prime d’activité part d’un montant forfaitaire de 638,28 euros par mois pour une personne seule depuis avril 2026. Ce forfait n’est pas la somme reçue, qui baisse à mesure que le salaire monte, et la prime s’éteint vers 2 100 euros nets pour un célibataire. Elle est versée entièrement en argent, sans part dirigée vers l’épargne retraite.
Pour la formation, les ordres de grandeur se ressemblent. Le compte personnel de formation français crédite 500 euros par an dans la limite de 5 000, et 800 euros par an pour les salariés peu qualifiés, dans la limite de 8 000. Le crédit singapourien est plus faible, mais il s’accompagne de subventions de cours qui montent à 90 % après 40 ans. Côté américain, la bourse fédérale Pell est plafonnée à 7 395 dollars pour l’année 2026-2027, et elle ne concerne que les études supérieures de premier cycle.
Pour le logement, l’aide singapourienne est un don. Une famille de primo-accédants peut toucher jusqu’à 120 000 dollars singapouriens (environ 93 000 $ US) si son revenu mensuel ne dépasse pas 9 000, et jusqu’à 230 000 (environ 177 000 $ US) en cumulant les aides pour un appartement de revente. Les plus modestes touchent le plus, avec 120 000 dollars en dessous de 1 500 par mois. En France, le prêt à taux zéro peut atteindre 180 000 euros, mais c’est un prêt que l’emprunteur rembourse, et il finance au plus la moitié du projet.
La tendance appelle pourtant de la lucidité. La part des enfants du bas de l’échelle qui y restent est passée de 24,2 % pour les nés de 1978 à 1982 à 25,3 % pour ceux de 1985 à 1989, et le Premier ministre Lawrence Wong évoque de premiers signes de ralentissement de la mobilité. Les inégalités de patrimoine restent fortes, avec un Gini estimé à 0,55.
Qui commande, l’État ou les milliardaires ?
C’est la question qui me semble la plus importante pour un lecteur français. Aux États-Unis, l’argent privé finance directement la décision publique. Selon une analyse du Washington Post, les cent Américains les plus riches ont financé environ 0,25 % du coût des élections fédérales en 2000. En 2024, leurs dons ont dépassé un milliard de dollars, pour des élections dont le coût total était projeté à près de 16 milliards selon OpenSecrets, soit plus de 6 % du total. Leur part a donc été multipliée par environ vingt-cinq en un quart de siècle.
Les lobbys pèsent aussi, à deux niveaux. Le lobbying au sens strict vise la loi plus que les urnes, et il a atteint un record de 4,4 milliards de dollars en 2024 selon OpenSecrets. L’immobilier a dépensé à lui seul plus de 150 millions, en hausse de 37 % sur un an. Les groupes d’intérêt dépensent aussi directement dans les campagnes. L’AIPAC, principal lobby pro-israélien, a longtemps agi surtout auprès du Congrès. Depuis 2021, il intervient aussi dans les élections par son comité d’action politique et par un super PAC, l’United Democracy Project. D’après une analyse de Sludge sur les données de la Commission électorale fédérale, ces deux entités ont dépensé plus de 100 millions de dollars lors du cycle 2024, et déjà plus de 104 millions pour 2026 en août. The Intercept chiffre à 120 millions de dollars leurs dépenses directes dans les courses en 2026 (53,3 millions pour l’AIPAC et 66,7 pour son super PAC), contre 95,1 millions en 2024. Cette année-là, près des deux tiers des 38,4 millions dépensés par des groupes extérieurs dans les primaires visant des élus de l’aile gauche du Parti démocrate venaient de groupes pro-israéliens, et deux de ces élus, Jamaal Bowman et Cori Bush, ont perdu leur siège. Heureusement, l’argent ne garantit pas la victoire : selon un décompte du Quincy Institute rapporté par Al Jazeera, près des deux tiers de ce que les groupes pro-israéliens ont dépensé lors des élections de mi-mandat de 2026 sont allés à des candidats battus.
La France n’échappe pas à cette logique, par une autre voie. Les grandes fortunes n’y financent pas massivement les campagnes, elles possèdent les médias. D’après les données de l’Alliance pour les chiffres de la presse et des médias, 91,4 % des quotidiens nationaux généralistes diffusés en 2021 appartenaient à six milliardaires. Un rapport de l’Assemblée nationale évalue à 81 % la part de la diffusion des quotidiens nationaux, et à 95 % celle des hebdomadaires nationaux généralistes, détenue par huit milliardaires et deux millionnaires.
Les mécanismes diffèrent de ceux des États-Unis, puisqu’un propriétaire de média ne vote pas la loi et ne finance pas un candidat. Les conséquences s’en rapprochent pourtant. Une mission conjointe de Reporters sans frontières et d’organisations européennes de défense de la presse a relevé, en juin 2026, des atteintes à l’indépendance éditoriale de la part d’actionnaires milliardaires. Les chaînes du service public, de France 2 à France 5, restent en revanche la propriété de l’État.
Quand l’État tient les milliardaires, qui tient l’État ?
Dans les pays de capitalisme d’État, la question se pose dans d’autres termes. Les ultra-riches y ont beaucoup plus de mal à acheter la décision publique, parce que l’État garde les leviers qu’ils ne peuvent pas acquérir : la propriété, la régulation, l’épargne, les licences. Les médias de Singapour en donnent une illustration. Le paysage y est un duopole. Mediacorp, le grand groupe de télévision et de radio, est contrôlé par Temasek, donc par l’État. L’autre pôle, SPH Media Trust, n’appartient pas formellement à l’État, mais la loi sur la presse impose des actions de direction dont l’émission et la nomination des administrateurs doivent être approuvées par le ministre. Selon State Media Monitor, qui s’appuie sur des réponses du Parlement, SPH a reçu 260,6 millions de dollars singapouriens de fonds publics en 2024. Un milliardaire qui voudrait s’offrir un titre pour peser sur la politique, comme cela se pratique en France, n’y trouve donc pas la même porte d’entrée.
La Chine va plus loin. En octobre 2020, Jack Ma critique l’approche des régulateurs financiers. Un mois plus tard, l’introduction en Bourse d’Ant Group, qui devait lever 37 milliards de dollars, est annulée. En avril 2021, Alibaba reçoit une amende record de 18,2 milliards de yuans, soit 2,8 milliards de dollars, l’équivalent de 4 % de son chiffre d’affaires intérieur de 2019. La pression est aussi fiscale. Depuis le 24 juillet 2026, Pékin taxe les trusts offshore, y compris les actifs qui y ont été placés depuis janvier 2023. Selon le South China Morning Post, les déclarations d’arriérés ont dépassé 160 milliards de yuans, soit 24 milliards de dollars, dont 75 % en octobre. D’après une analyse de Reuters, des équipes spéciales ont été créées dans certaines provinces pour recueillir des informations sur ces trusts.
Dans ce modèle, les ultra-riches gardent leur fortune, mais ils perdent la possibilité de la convertir en pouvoir politique. C’est la différence la plus nette avec les États-Unis, où l’argent finance les campagnes, et avec la France, où il possède la presse.
Ce résultat a un prix, celui d’une concentration du pouvoir entre les mains des politiques. Les outils qui contiennent les milliardaires, c’est-à-dire les licences, la régulation, la fiscalité et le contrôle des médias, ne s’arrêtent pas d’eux-mêmes à cette cible. À Singapour, Reporters sans frontières classe le pays 123e sur 180 en 2026, et son indicateur légal le place 164e. L’État y garde la main sur les médias qui devraient le surveiller. En Chine, la même analyse de Reuters note que des contribuables jugent floues certaines règles, notamment leur application rétroactive. Quand le pouvoir qui édicte la règle est aussi celui qui la fait respecter, personne d’autre n’est là pour en vérifier l’usage.
Je pense pour ma part que l’intérêt d’un État est en moyenne plus proche de celui de ses citoyens que ne l’est celui d’une poignée de grandes fortunes. Un État doit répondre de toute sa population, un milliardaire répond de son patrimoine. C’est un jugement personnel, et il repose sur une condition. Cette proximité n’existe réellement que si les citoyens peuvent sanctionner l’État quand il s’éloigne d’eux, par la presse, le vote ou la justice. À Singapour, classé régime hybride par l’Economist Intelligence Unit, et plus encore en Chine, ces moyens sont plus limités qu’en France.
La Suisse, ou la démocratie directe face à l’argent
La Suisse offre un point de comparaison utile, parce qu’elle n’est ni un État actionnaire ni une démocratie dominée par les grandes fortunes. Elle n’échappe pas pour autant à la concentration des médias. Selon le Medienmonitor Schweiz 2024, une étude de Publicom commandée par l’Office fédéral de la communication, le service public SRG SSR pèse 28 % de la capacité à influencer l’opinion, devant TX Group (14 %), qui édite 20 Minuten et le Tages-Anzeiger. CH Media en pèse 10 % dans l’édition précédente. En Suisse romande, la concentration est plus forte encore, puisque TX Group et SRG SSR y rassemblent à eux deux plus de 77 % des utilisateurs.
Les milliardaires ont aussi tenté d’y acheter la presse. En 2010, la Basler Zeitung a été rachetée par l’homme d’affaires Moritz Suter avec des fonds prêtés par Christoph Blocher, chef de file de l’UDC et milliardaire, qui avait nié toute implication financière avant que le rôle de sa fille Rahel ne soit révélé. Quand l’affaire est sortie, le titre a perdu plus de 1 000 abonnés en une semaine et plusieurs centaines de personnes ont manifesté à Bâle. Blocher a ensuite cédé le journal à Tamedia en échange de titres gratuits, ce qui a renforcé le plus gros groupe privé du pays. Selon le syndicat Syndicom, Tamedia publiait déjà 40 % du tirage des quotidiens alémaniques et 69 % en Suisse romande.
Le droit encadre surtout l’audiovisuel. La loi sur la radio et la télévision limite un diffuseur à deux concessions de télévision et deux de radio.
La démocratie directe sert de contrepoids. Les citoyens ont défendu leur service public par les urnes à deux reprises. En 2018, 71,6 % des votants ont rejeté l’initiative No Billag, qui visait à supprimer la redevance. Le 8 mars 2026, 61,95 % ont rejeté l’initiative « 200 francs, ça suffit », qui voulait ramener la redevance de 335 à 200 francs, et aucun canton ne l’a approuvée. Le référendum ne joue pas toujours dans ce sens. En février 2022, 54,56 % des votants ont refusé un paquet d’aides aux médias, après une campagne où, selon le Reuters Institute, l’opposition était menée par des propriétaires de médias liés à des partis de droite.
Sur l’argent en politique, la Suisse a longtemps été en retard. Elle était le seul État membre du Conseil de l’Europe sans loi sur le financement politique avant que les règles de transparence n’entrent en vigueur le 23 octobre 2022. Depuis, tout don supérieur à 15 000 francs est publié avec le nom du donateur par le Contrôle fédéral des finances. Ces règles ont été appliquées pour la première fois aux élections fédérales d’octobre 2023. D’après un premier bilan de swissinfo, l’identité des donateurs est connue pour environ deux tiers des contributions aux campagnes de votation et la moitié des dons aux partis, et le pays se classe 13e sur 23 États de l’UE comparés pour la transparence des campagnes. Le GRECO, l’organe anticorruption du Conseil de l’Europe, lui a demandé d’abaisser le seuil de 15 000 francs.
Le lobbying reste le point faible. Les parlementaires déclarent leurs intérêts dans un registre public, mais il repose sur l’auto-déclaration et les sommes des mandats rémunérés restent dans l’ombre, selon Transparency International. Chaque élu peut aussi remettre deux badges d’accès au Palais fédéral à des personnes de son choix, qui doivent inscrire leur nom et leur fonction dans un registre public. Lobbywatch, une association à but non lucratif, réclame un système d’accréditation obligeant les lobbyistes à déclarer leurs mandants. Transparency International Suisse juge pour sa part que les parlementaires, par leurs mandats annexes, sont devenus eux-mêmes des lobbyistes.
Le bilan est donc mitigé. Un service public protégé par des votes populaires, une propriété audiovisuelle plafonnée et des dons désormais visibles forment de vrais garde-fous, alors que le lobbying reste peu encadré et la presse écrite concentrée. Pour un lecteur français, la leçon est peut-être que la démocratie directe ne remplace pas la régulation, mais qu’elle donne aux citoyens le dernier mot quand la régulation échoue.
Ce que la France pourrait en tirer
Le débat français traite souvent la libéralisation comme un synonyme d’américanisation. Singapour montre qu’on peut ouvrir une économie, attirer les capitaux étrangers et protéger la propriété tout en gardant un État actionnaire, propriétaire foncier, épargnant et stratège. Un pays attaché à la redistribution et à l’égalité des chances y trouve des outils qui s’accordent mieux à sa culture qu’un système où le financement politique dépend de grandes fortunes. Dans ce modèle, les ultra-riches gardent leur fortune mais n’achètent ni les médias ni les élections, ce qui le distingue des États-Unis, où l’argent finance les campagnes, et de la France, où quelques milliardaires possèdent l’essentiel de la presse quotidienne nationale. Cet avantage a un prix. Les outils qui contiennent les milliardaires (licences, régulation, fiscalité, contrôle des médias) ne s’arrêtent pas d’eux-mêmes à cette cible, et Singapour comme la Chine concentrent le pouvoir chez les politiques. La France ne gagnerait rien à échanger la capture par l’argent privé contre un pouvoir sans contrepoids.
La France possède déjà des pièces du puzzle, comme l’Agence des participations de l’État et Bpifrance. Il lui manque la cohérence d’ensemble et la transparence d’un Temasek, qui publie chaque année sa performance. On peut penser à un fonds souverain géré selon des critères commerciaux et jugé sur des résultats publics, à un accès à la propriété soutenu par l’épargne, à une fonction publique recrutée au mérite et payée par référence au privé, et à des aides à la formation ciblées sur les bas salaires.
Ces leviers ne valent que par leurs garde-fous, et la Suisse en offre un catalogue instructif. Son service public est défendu par des votations, rejetant No Billag à 71,6 % en 2018 puis l’initiative sur la redevance à 61,95 % en 2026. La propriété audiovisuelle y est plafonnée et les dons de plus de 15 000 francs sont publiés avec le nom du donateur. Elle montre aussi ses angles morts, avec un lobbying peu encadré et une presse écrite concentrée. Un fonds souverain français devrait donc naître avec ses propres contrepoids, c’est-à-dire des comptes publiés, une presse publique indépendante et une transparence réelle sur le financement politique et les lobbys.
Reste à savoir si un système démocratique et pluraliste peut tenir ces leviers sans les laisser capter par ceux qui les gèrent. La vraie question est moins de savoir qui tient les leviers que de savoir qui peut contrôler celui qui les tient. Je pense que l’intérêt d’un État est plus proche de celui de ses citoyens que celui d’une poignée de grandes fortunes, à condition que ces citoyens gardent la presse, le vote et la justice pour le sanctionner. C’est ce mélange d’outils publics forts et de contrepoids solides que la France gagnerait à chercher.
Une erreur, une précision ? Signalez-la à la rédaction.