Crédit pour les riches, inflation pour les travailleurs
L’idée que les grandes fortunes s’appuient sur la dette pour prospérer est devenue un lieu commun, largement popularisé par des ouvrages d’éducation financière comme « Père riche, père pauvre ». Pourtant, loin de se limiter à une simple astuce de gestion patrimoniale, le recours massif à l’emprunt à intérêt par une minorité disposant de centaines de millions d’euros produit des effets délétères sur l’ensemble de la société. Ce comportement soulève deux problèmes majeurs. D’une part, comme le soulignent ces manuels, la dette constitue un puissant levier d’optimisation fiscale qui permet d’échapper à l’impôt. D’autre part, cette utilisation disproportionnée du crédit par les milliardaires participe activement à l’inflation et à l’appauvrissement de la majorité de la population.
Pour mesurer l’ampleur du phénomène, trois opérations récentes menées par des milliardaires français illustrent la manière dont la dette à intérêt sert de moteur à l’enrichissement personnel.
- Le premier exemple concerne Xavier Niel et la société Iliad entre 2018 et 2020. À travers sa holding personnelle, l’homme d’affaires a mis en place un montage fondé sur le crédit lombard. En apportant en garantie des actions qu’il détenait déjà, il a obtenu un prêt à très bas coût de 1,64 milliard d’euros en 2018. Cet effet de levier lui a permis de racheter près de 20 % du capital de l’opérateur Free au prix de 120 euros par action, faisant grimper sa participation de 50 % à plus de 70 % entre 2019 et 2020. Dans un contexte de taux directeurs très faibles, cette prise de contrôle s’est opérée sans risque réel pour son patrimoine. Une fois son pouvoir consolidé, Xavier Niel a lancé une offre publique d’achat simplifiée à 182 euros par action afin de retirer l’entreprise de la cote boursière, portant son contrôle à plus de 96 %. Cette dernière étape a nécessité plus de trois milliards d’euros d’endettement supplémentaire. C’est l’archétype de la stratégie consistant à acheter, emprunter et concentrer les actifs (« buy, borrow, concentrate »). Les taux planchers fixés par la Banque centrale européenne ont ainsi permis d’emprunter contre des titres existants pour en acquérir de nouveaux, sans céder le contrôle et sans déclencher de plus-value imposable.
- Le deuxième cas est celui du groupe LVMH lors du rachat du joaillier Tiffany and Co. Cette fois, l’emprunt n’est pas contracté par une personne physique mais directement par le groupe industriel dirigé par Bernard Arnault. Profitant des taux d’intérêt nuls ou négatifs de la période 2019-2020, LVMH visait un coût de financement situé entre 0 % et 1 %. L’opération s’est révélée encore plus avantageuse avec un coût global de financement tombé à 0,05 %. Certaines tranches d’obligations libellées en euros ont même été émises à rendement négatif, ce qui signifie que les créanciers rémunéraient le groupe pour lui prêter des capitaux. Même l’emprunt à onze ans n’affichait qu’un coupon de 0,375 %. LVMH a donc levé une dette de premier rang quasiment gratuite pour acquérir une société intégrale, sans diluer ses actionnaires ni vendre d’actifs. Si la structure financière diffère de l’emprunt sur titres personnels, la logique économique reste identique. Il s’agit d’exploiter la parenthèse des taux négatifs de la Banque centrale européenne pour financer une acquisition majeure à bas coût plutôt que de puiser dans la trésorerie ou de réaliser des actifs.
- Le troisième cas, incarné par Patrick Drahi, relève de l’achat avec effet de levier traditionnel. Lors de l’acquisition de SFR pour 13,5 milliards d’euros face, Patrick Drahi a levé onze milliards d’euros de dette par l’intermédiaire de Numericable et 4,15 milliards d’euros d’obligations via Altice, complétés par une augmentation de capital de 4,7 milliards d’euros chez Numericable souscrite aux trois quarts par Altice. L’apport en liquidités réelles a été minime. Contrairement à LVMH, cette opération risquée a exigé des taux d’intérêt élevés, avec des obligations assorties de rendements de 4,9 % et 7,75 %. Le pari reposait sur la capacité des flux de trésorerie de SFR à couvrir les intérêts avant de refinancer la dette. L’épilogue est désormais connu. En 2025, une restructuration lourde a contraint les créanciers à abandonner 8,6 milliards d’euros de créances en échange de 45 % du capital d’Altice France. En 2026, la cession et le démantèlement de SFR au profit d’un consortium regroupant Orange, Bouygues Telecom et Free pour vingt milliards d’euros ont servi uniquement à purger ce passif insoutenable.
Ces trois épisodes montrent comment la dette à intérêt a renforcé des empires financiers. Au-delà de la prouesse financière saluée par les marchés, les conséquences sociétales de ces pratiques méritent un examen approfondi.
Pour analyser cet impact, il faut comprendre comment le système monétaire articule taux d’intérêt et création monétaire. La Banque centrale européenne ne pilote pas un volume fixe d’argent en circulation, mais le prix de la monnaie via ses taux directeurs. Une baisse des taux directeurs allège le coût du crédit, ce qui stimule la demande. Si cette demande excède les capacités de production, les prix augmentent. La remontée des taux directeurs de 0 % à 5 % par la Réserve fédérale et la BCE entre 2022 et 2023 pour freiner l’inflation confirme la réalité de ce levier. La masse monétaire en circulation découle donc directement de la demande de crédit émise par les acteurs privés.
Cependant, le lien entre création monétaire et hausse des prix n’est pas linéaire dans les économies développées. Entre 2008 et 2020, le bilan de la Banque centrale européenne est passé de 1 500 milliards à 7 000 milliards d’euros, multipliant la monnaie par près de cinq, tandis que l’inflation annuelle est restée sous le seuil des 2 %. Chaque euro de crédit levé par Xavier Niel, LVMH ou Patrick Drahi n’a pas engendré instantanément un euro d’inflation sur les biens de consommation courante.
Les travaux de Claudio Borio et Boris Hofmann publiés en janvier 2023 sous le titre « Does money growth help explain the recent inflation surge ? » éclairent cette dynamique. La croissance monétaire ne constitue pas un bon baromètre de l’inflation en régime calme, mais elle redevient déterminante dès que l’inflation s’accélère. Le lien entre masse monétaire et niveau des prix dépend du régime inflationniste en vigueur. La forte expansion monétaire observée en 2020 a ainsi précédé le sursaut d’inflation post-Covid, les pays ayant connu la plus forte croissance monétaire enregistrant les hausses de prix les plus marquées. Ce phénomène rappelle les situations observées en Turquie, en Argentine ou au Zimbabwe lorsque l’État à recouru excessivement à la création monétaire pour se financer.
Dans un régime de faible inflation comme celui des années 2010, l’abondance monétaire ne se répercute pas sur le panier du salarié mais gonfle la valeur des actifs financiers et immobiliers. C’est l’effet Cantillon. Les liquidités créées à taux zéro profitent d’abord aux emprunteurs les plus solvables, capables d’apporter des garanties solides, comme les holdings patrimoniales ou les grands émetteurs industriels. La Banque centrale européenne a elle-même documenté que sa politique d’assouplissement quantitatif a favorisé les ménages les plus fortunés en valorisant les actions et les patrimoines financiers. Quand survient un choc qui déstabilise la confiance, l’inflation bondit violemment et frappe de manière proportionnelle à l’ampleur des liquidités injectées au cours des années précédentes.
À cet impact monétaire s’ajoute le rôle fiscal de la dette. Décrite par Edward McCaffery sous la formule « Buy, Borrow, Die », la méthode des grandes fortunes consiste à ne percevoir ni salaire important ni plus-value taxable. Les milliardaires financent leur train de vie ou leurs investissements en empruntant contre leurs actions. Au moment de la succession, les règles fiscales permettent souvent d’effacer les plus-values latentes. Gabriel Zucman et Emmanuel Saez ont également démontré que le produit d’un emprunt gagé peut être dépensé ou réinvesti totalement hors de l’assiette de l’impôt sur le revenu.
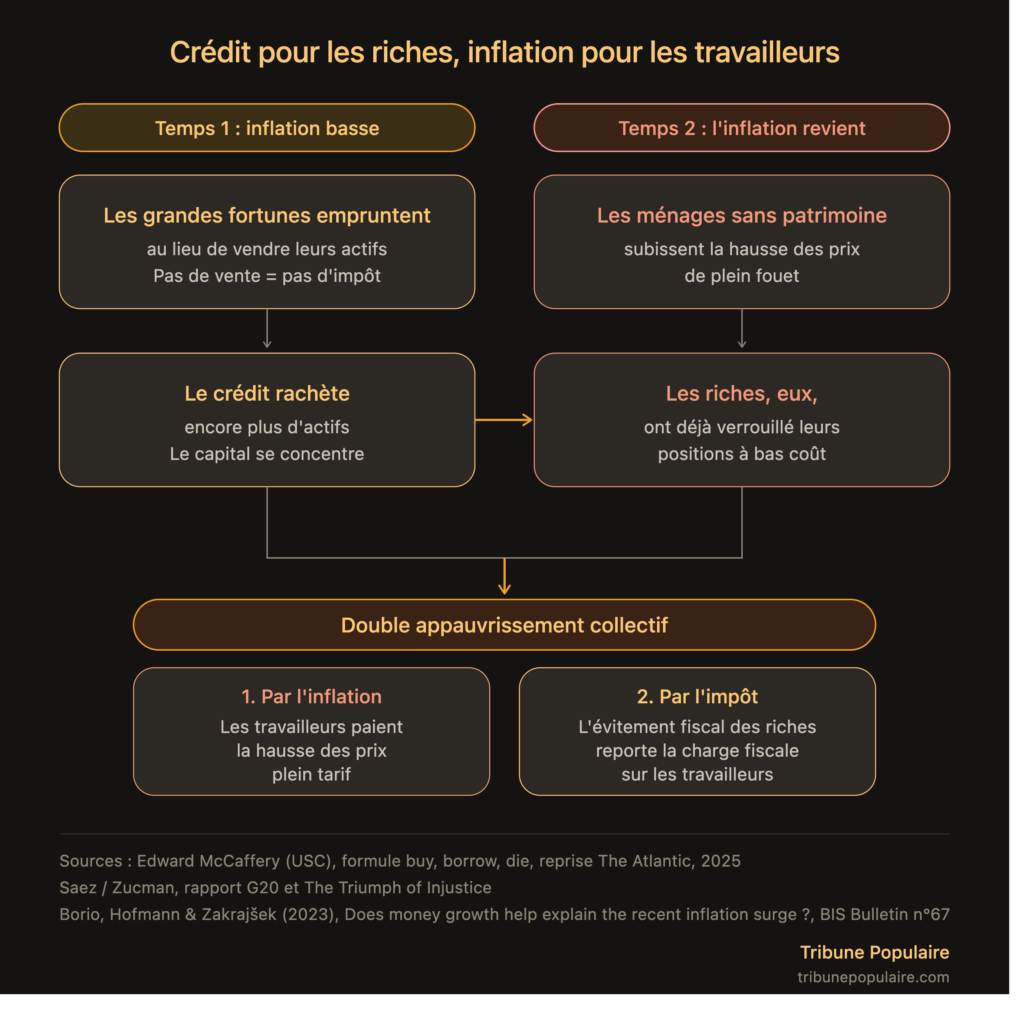
Ce fonctionnement engendre un double appauvrissement pour la majorité de la population. D’une part, l’évitement massif de l’impôt par les milliardaires assèche les finances publiques, ce qui oblige les gouvernements à reporter la pression fiscale sur les salariés et à exiger toujours plus d’efforts de la part des travailleurs pour financer les services publics. D’autre part, lorsque l’excès de création monétaire finit par réveiller l’inflation comme entre 2021 et 2023, les ménages dépourvus de patrimoine subissent de plein fouet la flambée des prix du quotidien. Pendant ce temps, le crédit à taux dérisoire obtenu par les plus riches a déjà rempli son office, en faisant gonfler la valeur de leurs actifs et en verrouillant leur domination économique.
L’argument classique selon lequel ces opérations créeraient de la richesse et des emplois montre vite ses limites. Si l’intégration de Tiffany au sein de LVMH peut se défendre comme l’allocation d’un actif de luxe dans un groupe capable de l’exploiter, la trajectoire de Patrick Drahi expose une réalité tout autre. Dans un montage avec fort effet de levier, la dette ne sert pas à concevoir un nouvel outil de production. Elle ne finance qu’un transfert de propriété garanti par les flux de trésorerie futurs de la cible. Le montage tient tant que les taux demeurent bas et que la réduction des coûts permet d’honorer les échéances. Dès que le loyer de l’argent augmente, la réalité rattrape la structure financière. Ce sont l’entreprise, ses salariés et ses créanciers qui supportent le coût du retournement. L’issue constatée en 2025 et 2026 en apporte la démonstration. La vente et le dépeçage de SFR n’ont créé aucune valeur industrielle dans les télécoms françaises. Ils n’ont fait que solder une pyramide financière devenue insoutenable.
La démonstration gagne en clarté lorsqu’on suit la chronologie exacte de l’argent, depuis la décision de la banque centrale jusqu’à la facture payée par la société :
En premier lieu, la banque centrale abaisse ses taux directeurs et brade le coût de la monnaie. Ce crédit facile ne profite pas à tout le monde. Seuls les acteurs disposant déjà d’un patrimoine massif et d’une signature financière reconnue peuvent en capter les volumes colossaux. En période d’inflation basse, ces milliards créés par les banques ne se déversent pas dans l’économie réelle mais s’engouffrent dans la sphère financière pour gonfler le prix des actifs, financer des rachats d’actions et monter des opérations à fort effet de levier.
Bernard Arnault décrivait lui-même la formation de cette bulle lors d’un entretien accordé à Bloomberg le 15 juin 2017 en déclarant que « Nous vivons une période très étrange. Depuis plusieurs années, l’argent ne coûte presque rien, quand les taux ne sont pas carrément négatifs, ce qui signifie que certaines entreprises, comme LVMH par exemple, sont payées pour emprunter. Je pense que c’est dangereux. Il y a énormément d’argent sur le marché. Le prix des actifs, comme le cours des actions, est extrêmement élevé. […] Je considère comme inévitable qu’une crise arrive d’ici quelques années. […] Des bulles se forment inévitablement aujourd’hui et elles finiront par exploser à un moment donné. »
Durant toute cette phase euphorique, les bénéficiaires de ces prêts s’enrichissent doublement. D’un côté, ils multiplient leur fortune grâce à la valorisation artificielle de leurs titres dopée par ces liquidités. De l’autre, ils échappent à l’impôt sur le revenu en finançant leur train de vie et leurs acquisitions par l’emprunt plutôt que par des dividendes ou des cessions taxables.
Le piège se referme lorsque le régime économique bascule, comme entre 2021 et 2023. Sous l’effet combiné des pénuries de l’offre et des relances budgétaires, cette gigantesque masse monétaire en dormance finit par déborder sur les biens de consommation courante. La quantité de monnaie redevient alors le carburant direct de la hausse des prix. Les montages financiers de Xavier Niel, de LVMH ou de Patrick Drahi n’expliquent pas l’intégralité de l’inflation européenne à eux seuls mais ils y participent activement. Ils apportent la preuve matérielle qu’une politique de taux artificiellement bas a servi à concentrer le capital au sommet, avant de contraindre les ménages et les salariés à supporter l’inflation, les hausses d’impots et les restructurations d’entreprises.